

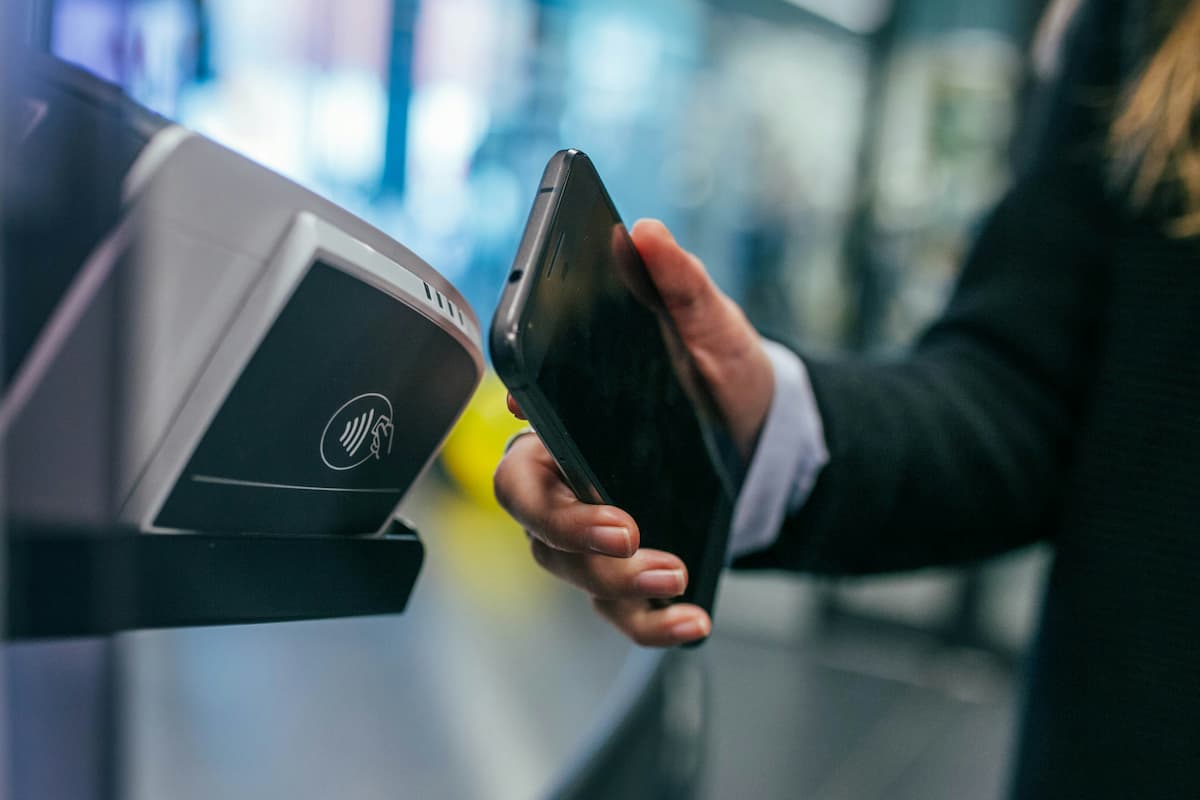
Maksaminen on nykyään niin helppoa, ettei sitä aina ehdi edes ajatella rahankäyttönä. Kortti vilahtaa maksupäätteellä, verkko-ostos hyväksytään muutamalla painalluksella ja raha siirtyy tililtä toiselle sekunneissa.
Helppous on tehnyt arjesta sujuvampaa. Samalla maksamisesta on kuitenkin kadonnut paljon sellaista kitkaa, joka ennen hidasti rahan käyttämistä edes hetkeksi.
Tällä voi olla yllättävän suuri merkitys oman talouden kannalta. Tutkimusten perusteella maksutavalla voi olla vaikutusta siihen, miltä rahan käyttäminen tuntuu – ja jopa siihen, kuinka paljon rahaa käytämme.
Raha liikkuu nyt kymmenessä sekunnissa
Yksi konkreettinen esimerkki maksamisen nopeutumisesta ovat euroalueen pikasiirrot.
Pankkien oli kyettävä vastaanottamaan pikasiirtoja 9. tammikuuta 2025 alkaen ja lähettämään niitä 9. lokakuuta 2025 alkaen. Pikasiirtoasetuksen mukaan rahan on oltava saajan tilillä kymmenen sekunnin kuluessa. Palvelu toimii ympäri vuorokauden vuoden jokaisena päivänä.
Myös hinnoittelua muutettiin. Pikasiirto ei saa maksaa enempää kuin vastaava tavallinen tilisiirto.
Aiemmin pikasiirtojen saatavuus ja hinnoittelu vaihtelivat palveluntarjoajittain. Uuden sääntelyn myötä pikasiirroista on tullut aiempaa kiinteämpi osa euroalueen tavallista maksuliikennettä.
Mitä helpommaksi maksaminen muuttuu, sitä kiinnostavammaksi nousee kysymys siitä, vaikuttaako maksamisen vaivattomuus myös siihen, miten käytämme rahaa.
Maksamisen maailma on muuttunut nopeasti
Vielä melko vähän aikaa sitten rahankäyttö oli huomattavasti näkyvämpää.
Käteisellä maksettaessa setelit ja kolikot vähenivät konkreettisesti lompakosta. Tavalliset tilisiirrot puolestaan kulkivat pankkipäivien ja eräajojen mukaan. Perjantai-iltana tehty maksu saattoi näkyä vastaanottajalla vasta seuraavana pankkipäivänä.
Samalla maksaminen on siirtynyt yhä enemmän osaksi muita palveluita. Maksutiedot voivat olla valmiiksi tallennettuina verkkokauppaan, verkkolomakkeet voivat täydentää nimi- ja osoitetietoja automaattisesti, ostoksen voi hyväksyä puhelimella ja erilaiset tilauspalvelut veloittavat maksun automaattisesti.
Ostoksen tekeminen voi parhaimmillaan vaatia enää muutaman painalluksen. Jokainen yksittäinen ominaisuus tekee asioinnista sujuvampaa, mutta yhdessä ne vähentävät vaiheita, jotka ennen erottivat ostopäätöksen varsinaisesta maksamisesta.
Yksittäinen muutos helpottaa arkea. Kun muutoksia tarkastelee yhdessä, tapahtuu kuitenkin jotain kiinnostavaa: itse maksutapahtuma muuttuu yhä huomaamattomammaksi.
Tutkimusten mukaan maksutapa voi vaikuttaa kulutukseen
Kysymystä siitä, vaikuttaako maksutapa siihen, kuinka paljon rahaa käytämme, on tutkittu paljon.
Journal of Retailing -lehdessä vuonna 2024 julkaistussa meta-analyysissä koottiin yhteen 71 julkaisun tutkimustuloksia 17 maasta ja yli 11 000 osallistujalta.
Tuloksissa havaittiin niin sanottu cashless effect: kulutus oli keskimäärin hieman suurempaa käteisettömillä maksutavoilla kuin käteisellä maksettaessa. Meta-analyysissä vaikutus oli pieni mutta tilastollisesti merkitsevä.
Vaikutus ei tarkoita sitä, että kortilla maksaminen automaattisesti johtaisi holtittomaan kuluttamiseen.
Yksi ilmiötä selittävistä käsitteistä on maksamisen kipu.
Kun maksat käteisellä, näet konkreettisesti rahan vähenevän. Kortilla tai puhelimella maksettaessa sama tapahtuma muuttuu abstraktimmaksi. Maksaminen voi tuntua vähemmän konkreettiselta, vaikka tililtä lähtevä euromäärä olisi täsmälleen sama.
Kun hinnat ja oma kulutus muuttuvat samaan aikaan
Oman rahankäytön seuraamista vaikeuttaa se, että myös hinnat muuttuvat. Jos ruoka, palvelut ja muut tavalliset menot kallistuvat vähitellen, kuukausimenot voivat kasvaa ilman, että oma kulutuskäyttäytyminen olisi merkittävästi muuttunut.
Siksi omaa taloutta kannattaa tarkastella välillä yksittäisten ostosten sijaan kuukausitasolla. Näin on helpompi erottaa toisistaan hintojen nousu ja oman kulutuksen muutokset.
Taustaksi kannattaa lukea myös, miksi euroalueen inflaatio kiihtyi jälleen.
Tililtä tilille maksaminen yleistyy verkossa
Myös verkkomaksaminen on muuttumassa.
Perinteisessä korttimaksussa maksun taustalla toimii useita osapuolia. Sen rinnalle on tullut maksupalveluita, joissa raha voidaan siirtää suoraan pankkitililtä toiselle avoimia pankkirajapintoja hyödyntäen.
Yksi tällaisia maksuratkaisuja tarjoavista yrityksistä on vuonna 2012 Ruotsissa perustettu Zimpler. Yhtiö ilmoittaa tavoittavansa yli 350 miljoonaa pankkitiliä yli 25 markkinalla.
Tililtä tilille tapahtuvat eli account-to-account-maksut ovat yleistyneet verkkomaksamisessa.
Esimerkiksi rahapeliala on yksi toimialoista, joilla nopeita tililtä tilille -maksuja käytetään. Maksutapaa hyödyntäviä palveluita esitellään esimerkiksi Zimpler casinos -vertailuissa.
Sama tekninen kehitys näkyy myös muualla verkossa. Kuluttajan näkökulmasta olennaista on, että maksaminen sulautuu yhä tiiviimmin itse palvelun käyttämiseen. Maksaminen ei välttämättä enää tunnu erilliseltä tapahtumalta samalla tavalla kuin aikaisemmin.
Nopean maksamisen rinnalle tuli myös uusi turva
Kun tilisiirrot nopeutuvat, virheiden ehkäiseminen ennen maksun hyväksymistä korostuu. Siksi lokakuussa 2025 otettiin käyttöön myös maksunsaajan tarkistus.
Pankki vertaa maksajan antamaa saajan nimeä tilinumeroon ja ilmoittaa, jos tiedot eivät vastaa toisiaan. Tarkistus koskee sekä tavallisia SEPA-tilisiirtoja että SEPA-pikasiirtoja, ja palvelu on maksajalle maksuton.
Tavoitteena on vähentää tilanteita, joissa maksu lähtee esimerkiksi väärälle tilille kirjoitusvirheen vuoksi.
Finanssiala kertoo tarkemmin, mitä verkkopankin saajan tarkistus käytännössä tarkoittaa.
Nopeus ja turvallisuus kulkevat tässä rinnakkain: kun rahaa voidaan siirtää lähes välittömästi, virheitä täytyy pyrkiä ehkäisemään jo ennen maksun hyväksymistä.
Tilaukset ovat ehkä näkymättömintä kuluttamista
Pikasiirrot ovat lyhentäneet tilisiirtoihin liittyvän viiveen sekunteihin. Tilauspalvelut vievät maksamisen huomaamattomuuden vielä pidemmälle: ne voivat poistaa kokonaan uuden ostopäätöksen tarpeen.
Suoratoistopalvelu, sovellus, pilvipalvelu, kuntosalijäsenyys tai muu jatkuva tilaus veloitetaan automaattisesti, kunnes tilauksen itse lopettaa.
Yksittäinen kuukausimaksu voi tuntua pieneltä. Esimerkiksi yhdeksän euroa kuukaudessa ei välttämättä tunnu suurelta menolta, mutta vuodessa sama tilaus maksaa 108 euroa. Jos vastaavia tilauksia on useita, vuosikustannus voi nousta nopeasti satoihin euroihin.
Tilausten ongelma ei välttämättä ole niiden hinta. Moni maksullinen palvelu voi olla käyttäjälleen erittäin hyödyllinen.
Haaste syntyy siitä, että kuukausittainen veloitus jatkuu myös silloin, kun palvelua ei enää juuri käytetä.
Hyvä tapa on käydä jatkuvat tilaukset läpi esimerkiksi muutaman kerran vuodessa ja kysyä jokaisen kohdalla:
Jos minulla ei olisi tätä tilausta nyt, ostaisinko sen tällä hinnalla tänään?
Jos vastaus on ei, tilauksen jatkamiselle ei välttämättä ole enää hyvää syytä.
Näin teet omasta rahankäytöstä jälleen näkyvämpää
Maksamisen kehitystä ei tarvitse yrittää vastustaa. Pikasiirrot, lähimaksaminen ja automaattiset veloitukset tekevät monista arjen asioista aidosti helpompia.
Sen sijaan niiden rinnalle voi rakentaa omia pieniä tapoja, jotka palauttavat näkyvyyden rahankäyttöön.
1. Ota käyttöön ilmoitukset tilitapahtumista.
Puhelimeen tuleva ilmoitus ei estä ostamista, mutta tekee rahan liikkumisen näkyväksi heti tapahtumahetkellä.
2. Erota laskuihin ja kuluttamiseen käytettävät rahat.
Erillinen tili säännöllisille kuukausimenoille voi helpottaa hahmottamaan, kuinka paljon rahaa on oikeasti käytettävissä muuhun kulutukseen.
3. Tarkista tapahtumat säännöllisesti.
Budjetin seuraamisen ei tarvitse tarkoittaa monimutkaista Excel-taulukkoa. Jo muutaman minuutin viikoittainen vilkaisu tilitapahtumiin voi auttaa huomaamaan, mihin rahaa todellisuudessa kuluu.
4. Tarkista jatkuvat veloitukset muutaman kerran vuodessa.
Pienistä kuukausimaksuista voi kertyä vuodessa yllättävän suuri summa. Käy läpi ainakin suoratoistopalvelut, sovellukset, jäsenyydet ja muut automaattisesti uusiutuvat tilaukset.
Maksaminen muuttuu – oman talouden seuranta muuttuu sen mukana
Suunta näyttää selvältä: maksaminen siirtyy yhä syvemmälle osaksi palveluita ja itse maksutapahtuma jää aikaisempaa vähemmälle huomiolle.
Se ei itsessään ole hyvä tai huono asia.
Nopea maksaminen helpottaa arkea, ja samalla näkyvyys omaan rahaliikenteeseen on parempi kuin koskaan. Pankkisovelluksesta näkee tapahtumat lähes reaaliajassa, ostoksia voi hakea historiasta ja erilaiset budjetointipalvelut voivat ryhmitellä menoja automaattisesti.
Siksi olennaista ei ehkä olekaan yrittää tehdä maksamisesta vaikeampaa.
Tärkeämpää on varmistaa, ettei helppo maksaminen tee omasta rahankäytöstä näkymätöntä.